Le banquier et son client,les textes et les arrêts entre eux.
Une IA droit bancaire pour les contentieux du crédit et des paiements : Oliimpe relie votre IA au Code monétaire et financier, au Code civil et au livre VI du Code de commerce dans leur version datée. La jurisprudence responsabilité bancaire et la jurisprudence crédit bancaire de la Cour de cassation arrivent avec leurs motifs : mise en garde, soutien abusif, opérations non autorisées, cautionnement.
Un crédit qui tourne mal.Les textes, et les arrêts qui jugent le banquier.
Le droit bancaire,du contrat de crédit au paiement.
Avec Oliimpe, votre IA lit le Code monétaire et financier, le droit des sûretés du Code civil et le livre VI du Code de commerce, puis ouvre les arrêts de la chambre commerciale sur la responsabilité du banquier. L’IA droit bancaire qui relie le texte, le contrat et le juge.
Le droit bancaire,trois terrains de contentieux.
Mise en garde, disproportion, soutien abusif : la jurisprudence crédit bancaire fixe ce que le prêteur doit vérifier.
Opérations non autorisées, authentification forte, négligence grave : le Code monétaire et financier répartit la charge.
Cautionnement réduit, sûretés annulées : Oliimpe cite la version du texte en vigueur à la signature.
La force d’Oliimpe :le lien entre les sources.
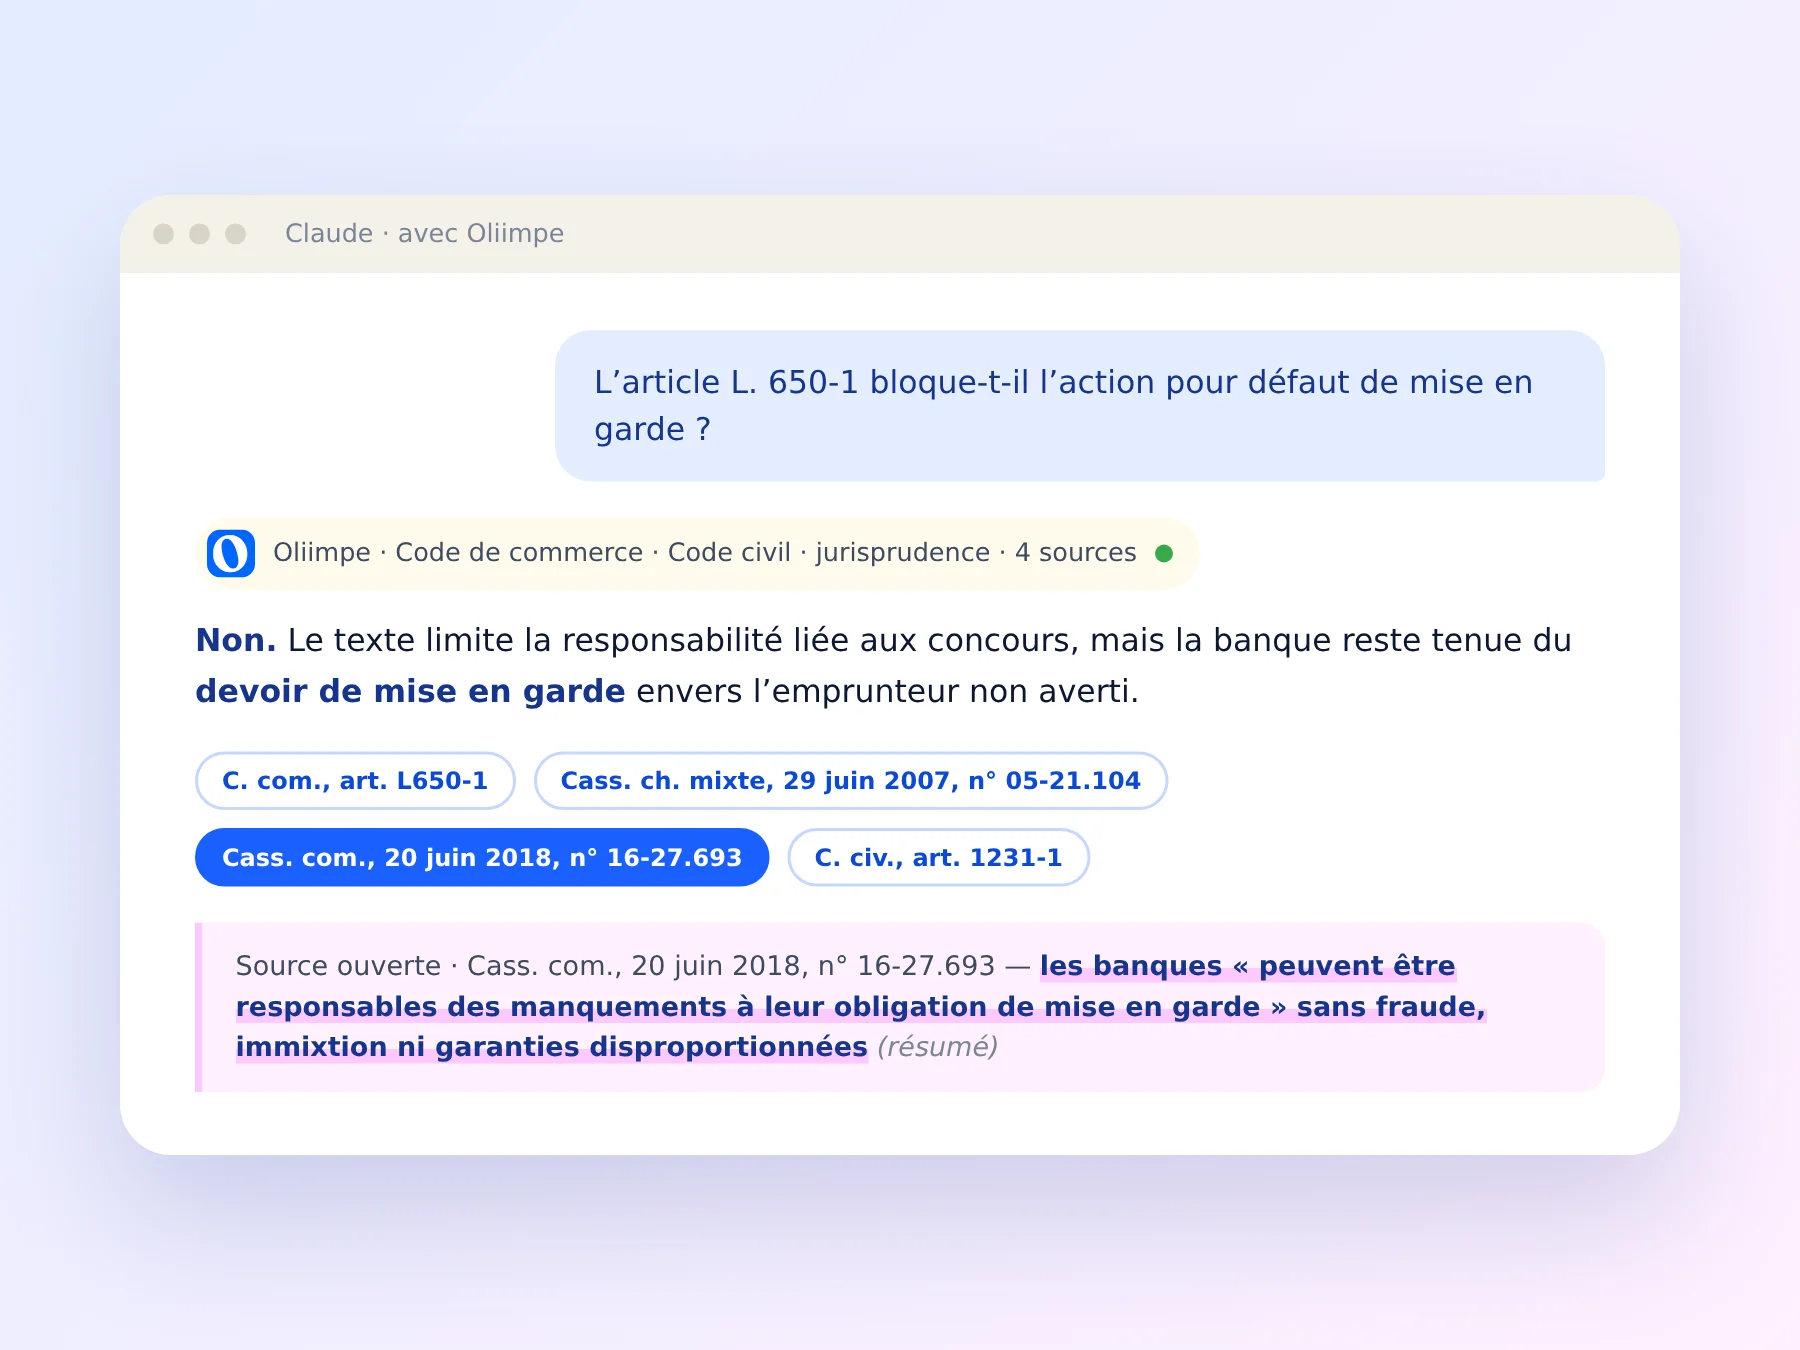
Pour un emprunteur en liquidation, Oliimpe rapproche l’article L. 650-1, deux arrêts de la Cour de cassation et le fondement contractuel du Code civil : la limite légale, et ce qui y échappe.
- Le droit est un réseauPour une action contre une banque, ce sont les liens entre le Code monétaire et financier, le Code civil et la jurisprudence bancaire qui évitent de se tromper de texte et de faire fausse route.
- Zéro hallucinationOn ne joue pas aux devinettes : Oliimpe oblige l’IA à lire le motif de l’arrêt, entre guillemets, au lieu de citer de mémoire.
- MémoireOliimpe donne à l’IA généraliste la mémoire de chaque transposition des directives sur les paiements, avec les chemins entre les textes.
- Rapidité, peu de tokensGrâce aux chemins tracés dans le droit bancaire français, la réponse revient jusqu’à 100 fois plus vite, avec 10 fois moins de tokens.
L’IA droit bancaire,côté prêteur comme côté client.
Disproportion, information annuelle, décharge.
« Ce cautionnement était-il disproportionné ? »IA droit des contrats →✎Emprunteur en difficulté
Procédure collective, concours, garanties.
« La banque a-t-elle soutenu abusivement l’entreprise ? »IA procédures collectives →◈Crédit aux particuliers
Offre, rétractation, déchéance des intérêts.
« Cette offre de prêt est-elle régulière ? »IA droit de la consommation →⚖︎Paiements et fraude
Virements, cartes, authentification forte.
« La banque doit-elle rembourser ce virement ? »IA droit du numérique →☰Recouvrement
Saisie, titre exécutoire, prescription.
« Cette créance de prêt est-elle prescrite ? »IA voies d’exécution →◉Avocats
Contentieux bancaire, expertise, stratégie.
« Quel point de départ pour la prescription ? »Voir aussi : avocats →
Branchez-le sur votre IAen deux minutes.
Votre IA reste celle que vous utilisez : Oliimpe lui donne les codes datés et les arrêts qui jugent le banquier.
offerts
Essayez Oliimpe sur vos vraies questions.
0 €, sans carte bancaire. Inscription en une minute, avec votre e-mail.
- Tout le droit français et européen, avec ses sources
- Dans l’IA que vous utilisez déjà
- Aucune carte demandée, aucun engagement
- + 15 jours offerts quand vous enregistrez votre carte
- Les mêmes sources que pendant l’essai
- Sans engagement, résiliable à tout moment
- Votre compte et vos réglages conservés
L’IA droit bancaire,les questions des praticiens du crédit.
Oliimpe couvre-t-il le Code monétaire et financier ?
Oui : votre IA lit ses articles dans leur version datée, y compris ceux issus de la transposition des directives sur les services de paiement.
Retrouve-t-il les arrêts sur le devoir de mise en garde ?
Oui : il cherche les décisions publiées sur l’emprunteur non averti, le risque d’endettement et leur articulation avec l’article L. 650-1.
Distingue-t-il les règles du cautionnement avant et après 2022 ?
Il cite l’article 2300 du Code civil en vigueur depuis le 1er janvier 2022 et retrouve, pour un acte plus ancien, le texte alors applicable.
Tranche-t-il le litige à ma place ?
Non : il met sous vos yeux les textes et les motifs des arrêts. L’analyse du dossier et la stratégie restent les vôtres.
Essayez Oliimpe IA droit bancaire,afin de sécuriser vos décisions.
Testez-le sur votre prochain dossier : l’essai est gratuit et sans engagement.