Donner, démembrer, céder :chaque étape a son texte.
Une IA fiscalité patrimoniale pour les notaires, les avocats fiscalistes et les conseils en gestion de patrimoine : Oliimpe relie votre IA au CGI dans sa version datée, y compris les retouches de 2026, et aux décisions du Conseil d’État. La jurisprudence donation-cession, le pacte Dutreil et le barème de l’usufruit éclairent toute la fiscalité de la transmission du patrimoine, source par source.
Une transmission à préparer.Le CGI de l’année et la décision du juge de l’impôt.
La fiscalité patrimoniale,de la donation à la cession.
Avec Oliimpe, votre IA lit les articles du CGI qui jalonnent une transmission, dans leur version applicable à l’acte, et ouvre les décisions du Conseil d’État qui les ont appliqués. L’IA fiscalité patrimoniale qui suit chaque loi de finances.
La fiscalité patrimoniale,trois moments à articuler.
Barème de l’usufruit, abattements, pacte Dutreil : Oliimpe cite l’article dans la version du jour de l’acte.
Engagements de conservation, activité de la société, attestations : chaque condition a son alinéa.
Plus-value du donataire, répartition entre usufruitier et nu-propriétaire : le Conseil d’État fixe la règle.
La force d’Oliimpe :le lien entre les sources.
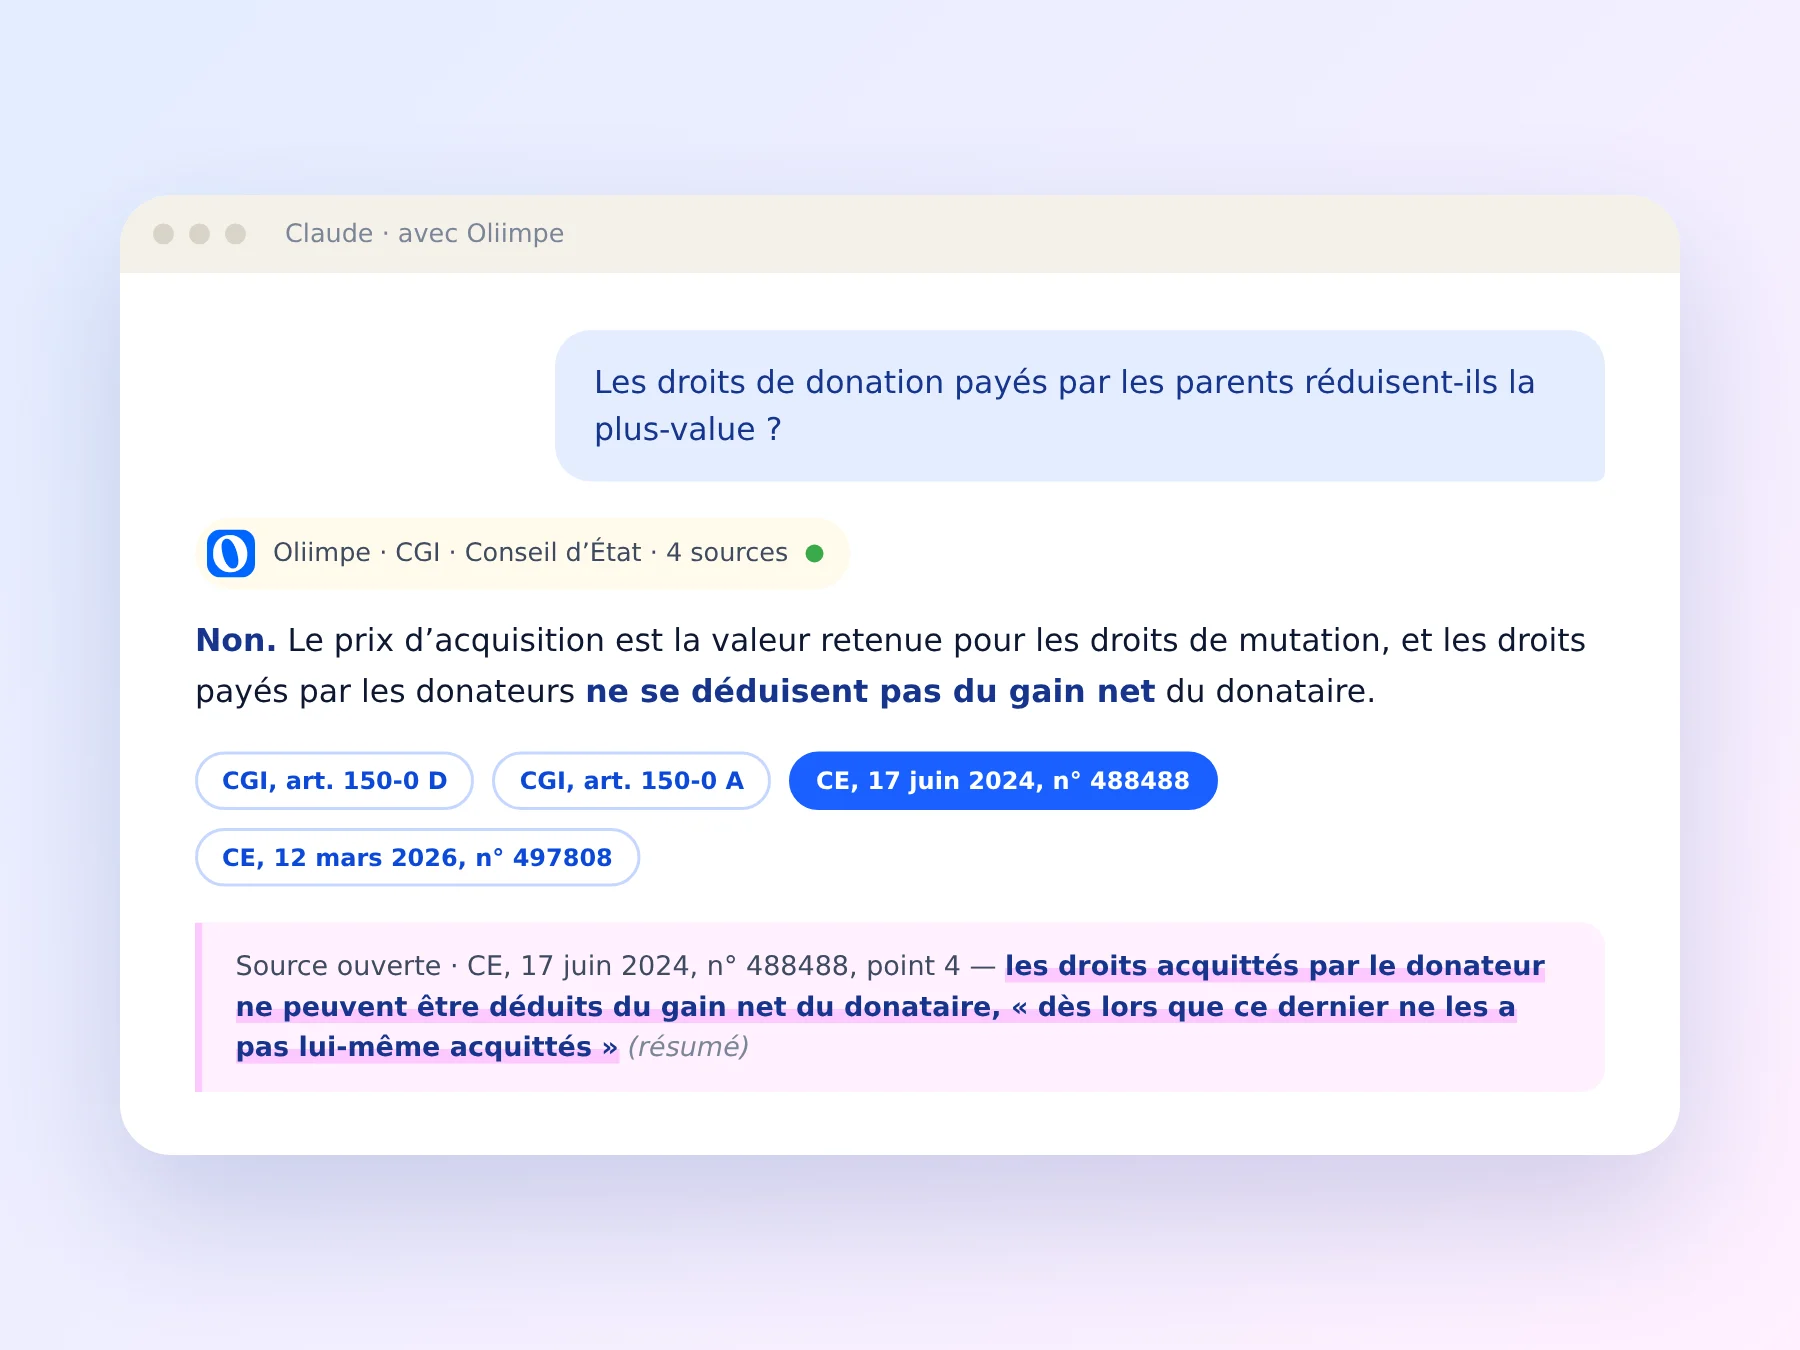
Pour une donation suivie d’une vente, Oliimpe rapproche les articles 150-0 A et 150-0 D du CGI et deux décisions du Conseil d’État : le calcul du gain, puis le nom de celui qui le déclare.
- Le droit est un réseauPour une donation de titres avant cession, ce sont les liens entre le CGI, le BOFiP et la jurisprudence du Conseil d’État qui évitent de se tromper de texte et de faire fausse route.
- Zéro hallucinationOn ne joue pas aux devinettes : Oliimpe oblige l’IA à lire le point de la décision, entre guillemets, au lieu de citer de mémoire.
- MémoireOliimpe donne à l’IA généraliste la mémoire de chaque loi de finances qui touche la transmission, avec les chemins entre les textes.
- Rapidité, peu de tokensGrâce aux chemins tracés dans la fiscalité patrimoniale française, la réponse revient jusqu’à 100 fois plus vite, avec 10 fois moins de tokens.
L’IA fiscalité patrimoniale,du conseil à l’acte.
Dévolution, réserve, partage.
« Quelle part revient au conjoint survivant ? »IA succession →✎Notaires
Donations, donations-partages, démembrements.
« Quelle valeur déclarer pour cet usufruit ? »Voir aussi : notaires →◈Transmission d’entreprise
Pacte Dutreil, holding animatrice, cession.
« Cette holding est-elle animatrice ? »IA droit des sociétés →⚖︎Fiscalité générale
IR, IFI, procédure fiscale.
« Cet immeuble entre-t-il dans l’assiette de l’IFI ? »IA droit fiscal →☰Couples et familles
Régimes matrimoniaux, libéralités entre époux.
« Ce bien est-il propre ou commun ? »IA droit de la famille →◉Experts-comptables
Plus-values du dirigeant, cession de titres.
« Quel abattement sur cette plus-value ? »Experts-comptables →
Branchez-le sur votre IAen deux minutes.
Votre IA reste la même : Oliimpe lui apporte le CGI de l’année et les décisions du juge de l’impôt.
offerts
Essayez Oliimpe sur vos vraies questions.
0 €, sans carte bancaire. Inscription en une minute, avec votre e-mail.
- Tout le droit français et européen, avec ses sources
- Dans l’IA que vous utilisez déjà
- Aucune carte demandée, aucun engagement
- + 15 jours offerts quand vous enregistrez votre carte
- Les mêmes sources que pendant l’essai
- Sans engagement, résiliable à tout moment
- Votre compte et vos réglages conservés
L’IA fiscalité patrimoniale,les questions des conseils en transmission.
Oliimpe connaît-il les modifications du pacte Dutreil en 2026 ?
Oui : votre IA lit l’article 787 B dans sa version en vigueur depuis le 21 février 2026 et peut la comparer à la version applicable à une donation plus ancienne.
Cite-t-il la jurisprudence du Conseil d’État sur le démembrement ?
Oui : il retrouve les décisions sur la répartition de la plus-value entre usufruitier et nu-propriétaire, quasi-usufruit et clause de remploi compris.
Relie-t-il le CGI au BOFiP ?
Oui : les paragraphes du BOFiP qui commentent un article sont accessibles depuis cet article, avec leur date de publication.
Remplace-t-il l’analyse d’un montage ?
Non : il met sous vos yeux les textes et les décisions. L’appréciation du risque fiscal d’une opération reste celle du professionnel.
Essayez Oliimpe IA fiscalité patrimoniale,afin de sécuriser vos décisions.
Un mois offert, sur vos vraies questions. Aucune carte demandée.